合同能源管理项目的企业所得税优惠政策解读 15%税率适用条件与实践要点
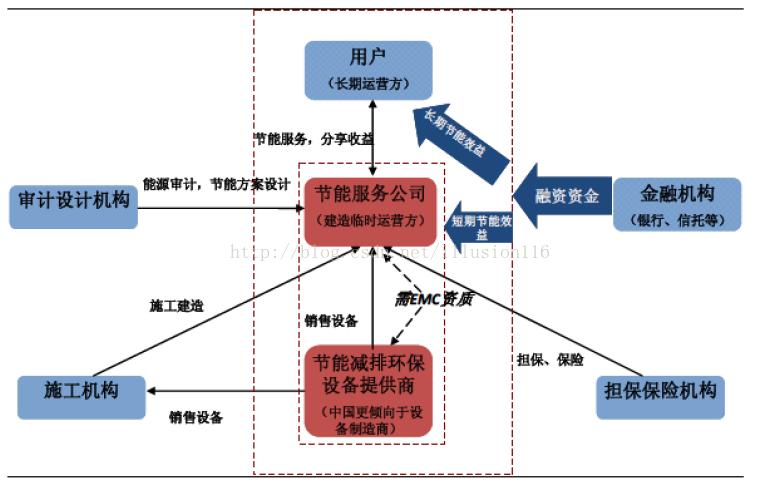
企业所得税优惠政策中,针对符合条件的合同能源管理项目,存在一项重要的减免措施:实施该项目的企业可以减按15%税率征收企业所得税。这项政策旨在鼓励节能服务产业发展,推动企业通过合同能源管理模式降低能耗,实现绿色转型。
一、政策核心内容
根据《中华人民共和国企业所得税法》及其实施条例和相关文件(如财税〔2009〕166号、国家税务总局公告2013年第45号等),对符合条件的节能服务公司实施合同能源管理项目,其要享受15%优惠税率的应纳税所得额,具体是指其从事符合条件的合同能源管理项目所得。需要区分的是:并非企业所有所得都按15%征税,而是针对来源于特定合同能源管理项目的所得部分。
通常的表述为:对符合条件的节能服务公司实施合同能源管理项目,符合企业所得税税法有关规定的,自项目取得第一笔生产经营收入所属纳税年度起,第一年至第三年免征企业所得税,第四年至第六年按照25%的法定税率减半征收企业所得税。部分专项政策还规定,对于特定类型的合同能源管理项目或符合条件的节能服务企业,可减按15%税率征收企业所得税。这里需要明确:15%税率与“三免三减半”政策可能叠合,需要依据具体文件适用。
二、适用条件
要享受减按15%税率征收企业所得税,企业须满足以下主要条件:
- 企业身份:必须是符合条件的节能服务公司,通常要求其主要业务为合同能源管理,且该业务收入占企业总收入的一定比例(如60%以上)。
- 项目条件:合同能源管理项目须符合国家产业政策、技术标准和节能要求,通常需要是具有推广价值的节能项目,且项目合同期限、节能量等有相应规定。
- 会计与核算:企业应单独核算合同能源管理项目的所得,合理分摊期间费用,确保能准确计算项目所得。
- 备案与认定:企业需按规定进行合同能源管理项目备案,并可能需经过相关部门认定或取得相关资质。
三、计算与申报实务
在计算应纳税所得额时,企业应注意:
- 先按税法规定计算出合同能源管理项目的所得。
- 判定进入优惠期。若同时符合“三免三减半”和15%税率优惠,二者不能叠加,一般择优适用或按政策衔接处理。需要指出,实务中15%税率优惠与“三免三减半”并存,不同项目或不同年度可能存在不同处理,应以主管税务机关的执行口径为准。
- 预缴申报时即可享受,但需留存备查资料,如项目合同、备案文件、节能效果核定报告、收入成本明细等。
四、优势与风险提示
优势:15%税率相比25%标准税率,显著降低税负,增强节能服务企业资金流动性,鼓励加大合同能源管理投入。
风险与注意事项:
- 政策适用的范围可能随国家调整而变化,需关注最新文件。
- 准确划分项目所得难度较大,分摊不当可能引发税务风险。
- 如果项目不再符合条件或相关资料缺失,可能被取消优惠并补缴税款及滞纳金。
五、
对于实施符合条件的合同能源管理项目的企业,减按15%税率征收企业所得税是一项有利于促进节能减排和产业升级的实质性优惠,符合条件的企业积极申请并规范核算,有助于充分享受政策红利、降低整体税负。建议企业在项目立项阶段即咨询税务专业人士,准确把握政策边界,合规操作,以实现税收利益最大化。
如若转载,请注明出处:http://www.guojingchuxing.com/product/39.html
更新时间:2026-09-16 04:40:08